部分茅台经销商突然瞄向黄酒
近日,有白酒经销商透露:“最近在考察一些黄酒品牌,想新增这个品类。”这并非个例。2026年以来,一批手握茅台等名优白酒资源的白酒大商,密集与黄酒企业签约。会稽山股价在9月一度4天3个涨停板,市场对这波“白染黄”的预期被拉到高点。
在整个酒类市场并不乐观的背景下,为何白酒经销商开始看好黄酒?黄酒市场情况如何?烈酒商业进行了一番调查。
01
部分白酒经销商想要入局黄酒
“我们确实在关注黄酒,想要选品。身边不少同行大商也想做这件事。”成都主营名优白酒的经销商申浩告诉烈酒商业。
郑州一位经营名白酒的经销商张洪也向烈酒商业透露:“公司今年开始接触黄酒品牌,计划在现有烟酒店渠道里新增一个黄酒品类,先铺两个SKU试试水。”
“我们最近也在计划尝试黄酒,身边有些朋友今年都在大力在做黄酒了。”浙江酒商江鹏坦言。
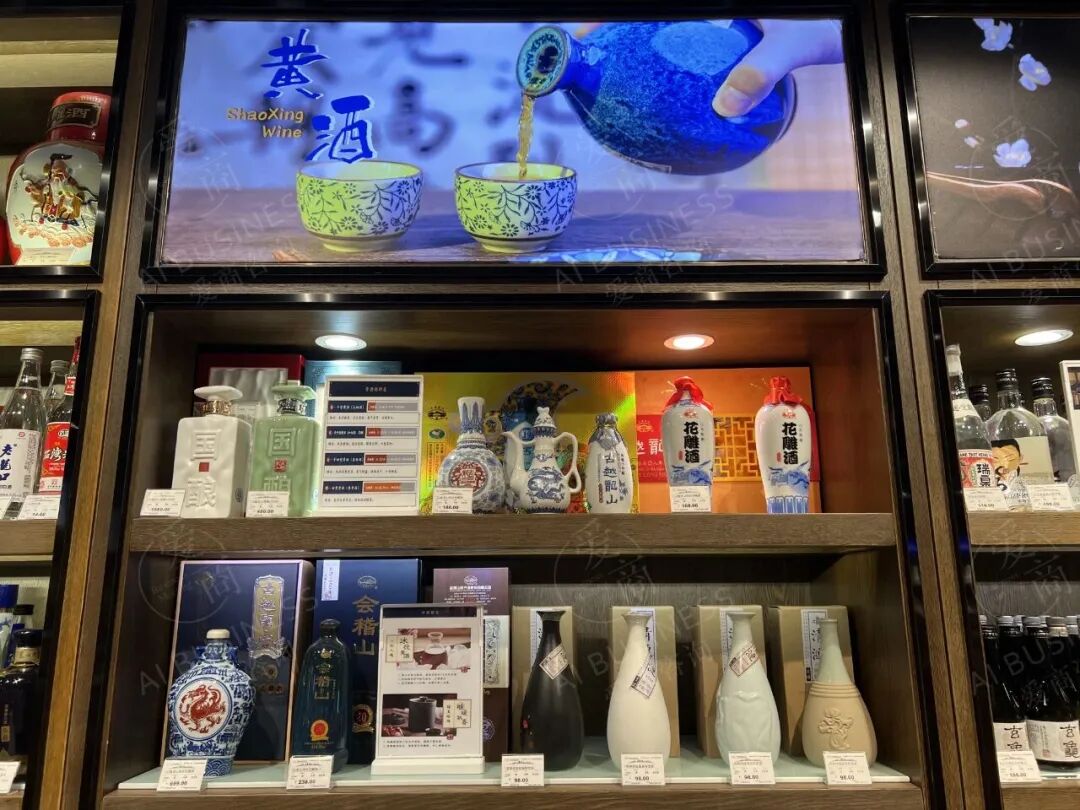
部分白酒经销商目前在选品阶段,但已经有不少白酒大商直接入场。2026年4月,河南茅五剑中原地区头部名酒运营商与会稽山合资成立“会稽山・远年”子公司,由后者主导远年子品牌的全国化,同时操盘兰亭系列在河南市场。
此后,会稽山高端品牌兰亭先后与北京糖业烟酒集团、哈尔滨一言酒鼎、四川盛世群运、南京国策酒业、邢台中天酒业等区域头部酒商达成合作。古越龙山也与北京糖酒集团达成战略合作,华南老牌名酒商粤强酒业同样在今年入局黄酒。
热潮中也有冷静的声音。茅台广东大商彭雨告诉烈酒商业:“我们没做黄酒,黄酒毕竟是小众产品,广东有一段时间热度不错,但量不大。”
在彭雨看来,这波入场的大商态度可能并没有外界想象的那么坚决:“茅台经销商去选黄酒,实在是因为白酒没什么可选的了。我觉得这可能就是试水,说他们要投入多大资金、多大规模去做,概率不高,试水和玩票的性质更浓一点。”
02
价格倒挂、利润变窄,酒商艰难求生
白酒经销商看向黄酒,最直接的原因是名优白酒的渠道利润持续变薄。申浩表示:“名优白酒现在价格全是倒挂,利润太薄了。”
从目前的名酒市场来看,2026年10月下旬飞天茅台散瓶渠道价约1700元/瓶,较中秋国庆备货期1750元左右的高点小幅回落。7月,贵州茅台将i茅台平台飞天茅台零售价从1539元上调至1639元,为年内第二次提价。经销商从厂里拿酒的合同价是1369元,且还有搭售产品,所以利润大不如前。国窖1573出厂价980元,批价约825元,同样倒挂。
另外,张洪告诉烈酒商业,除了价格倒挂,这两年酒类的核心消费场景也在收缩。“以前靠宴席、礼赠、团购这三块走量,现在商务宴请少了,企业团购预算砍了一大截,宴席用酒也在往低价位走。我们手里的团购客户,今年拿货量比去年少了差不多三成。”
实际上,白酒厂商的毛利率其实远高于黄酒企业。茅台公司整体毛利率接近90%,泸州老窖83%,五粮液约80%。但价格体系高度透明、厂家管控刚性,如今价格倒挂,经销商利润被层层压缩。
其他品类也接不住这个缺口。申浩表示:“葡萄酒虽然有利润空间,但如今消费者认知分化很明显,深度爱好者看中高价位品牌,低价位宴席类产品利润也很薄,另外一些品牌产品的价格也愈加透明。”
江鹏直言:“目前白酒、葡萄酒和啤酒的利润都过于透明,难以获得可观收益。因此,不少人选择转向黄酒,希望借助黄酒近两年的高端化发展来增加利润。”
根据会稽山、古越龙山、金枫酒业三家黄酒上市企业的财报可知,黄酒厂商毛利率只有40%—55%。张洪认为:“这个品类目前没有形成像白酒那样刚性的价格管控体系,价格不透明,经销商的操作空间更大。”
除了利润,趋势层面的变化也在把黄酒推到台前。四川酒商李辛然认为:“整个酒类低度化的方向越来越清晰,年轻人对低度酒的需求是明确的,而黄酒恰好是低度酒。口味变化也是一个推手,从奶茶、咖啡到起泡酒,新酒饮整体口感偏甜,黄酒的半干型产品正好踩在这个趋势上,还能做鸡尾酒勾调。”
更重要的是品牌基础。“黄酒有古越龙山、塔牌、会稽山这样的品牌积累,现在要从零打造一个新品牌,需要很长时间和精力积累,黄酒在品牌上有先天优势。”李辛然说。
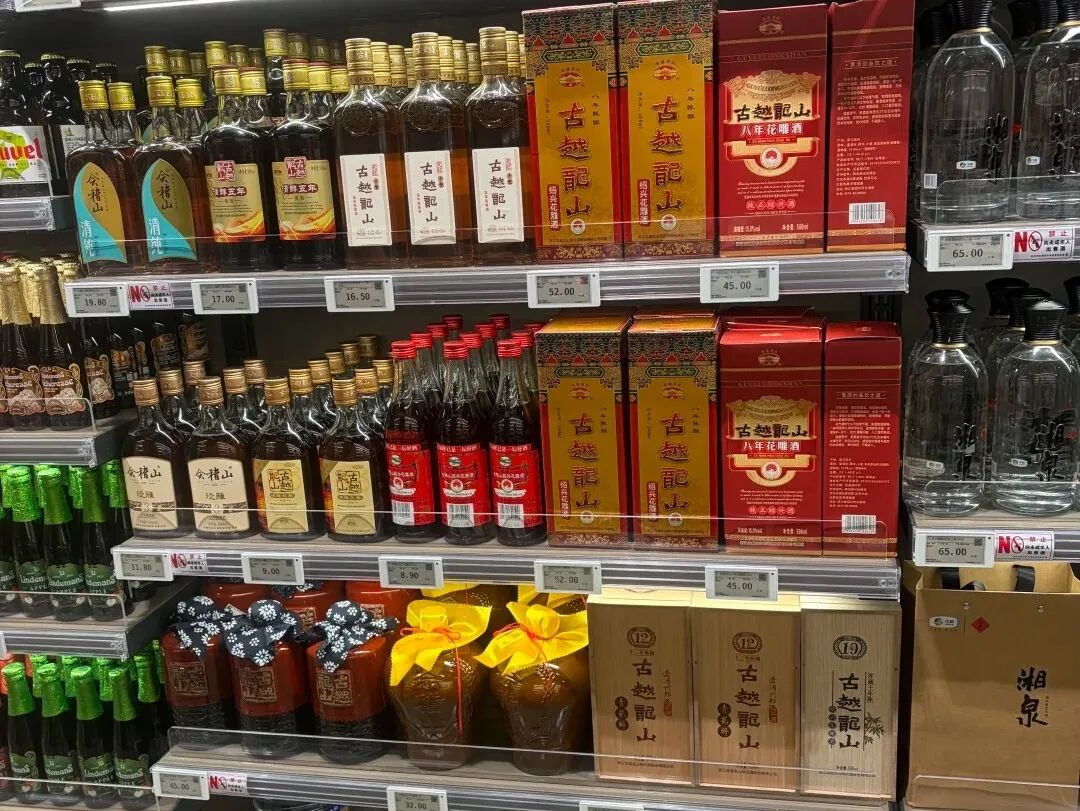
申浩目前的选品标准也很明确:“优先选大品牌企业。大品牌有做市场的意愿,前期培育期厂方投入会更多。经销商主要是嫁接渠道,没有厂方大力配合,靠自己打造一个品类很难。”
在李辛然看来,这波黄酒热背后,其实是整个酒类行业的利润困境。“名优白酒产品不挣钱、低利润甚至微利,销售盘在缩小,加上茅台这样的大厂对经销商渠道和市场份额的挤压,商家肯定要找新出路。黄酒热、新酒饮热,本质上都是商家想走差异化路线,原有的品牌渠道路线很难走通,才去创新、去突破。”
03
渠道热、业绩冷,黄酒上市公司前三季度承压
渠道对黄酒品类的热度持续攀升。但从会稽山、古越龙山、金枫酒业三家A股黄酒上市公司前三季度来看,其业绩并不乐观。
会稽山前三季营收12.19亿元,同比微增0.63%,但第三季度单季下滑7.24%;古越龙山前三季营收10.81亿元,同比下滑8.85%;金枫酒业前三季营收2.96亿元,同比下滑10.23%,直接陷入亏损。
值得一提的是金枫酒业,其前三季度,中高档、低档产品收入分别下滑11.88%和9.60%,直销和批发代理渠道分别下滑10.82%和11.56%,上海、江苏、浙江三大核心区域全部两位数下滑,浙江本土市场更是暴跌28.79%。
但金枫酒业报告期内新增了100家经销商,净增87家至968家。可以看出其虽然在大力招商,但新开的经销商并没有带来真实的终端动销增量。
另外,江苏米歌酒庄总经理王建勇告诉烈酒商业:“今年黄酒市场很多终端的整体销量是下滑的。不过,我们的销量有所增长,缩量竞争,需要坚持耕耘。目前来看黄酒迎来全国化的红利期,但要成为全国很多地方消费者的口粮酒并不容易,要考虑品质价格和经销商的操作空间。”
他认为,品牌方要陪跑经销商,初期打款并不难,难的是动销复购,落地深根,需要品牌方和经销商联合终端一起为消费者做好服务。
李辛然对这波热度的实际效果持谨慎态度:“现在虽然有茅台大商进入黄酒,但这只是渠道层面的动作。一个品类不会因为一部分有影响力的经销商加入就一定能做起来。销售数据短时间内很难有明显提升,黄酒传统基地市场的销售也在下滑,这跟大的经济环境和消费购买力有关,不是经销商加入就能改变的。”
*部分受访者为化名