全球散装酒贸易量下跌,中国市场散酒进口结构有变化
近日,葡萄酒市场研究机构Del Rey Analysts of Wine Markets(以下简称Del Rey AWM)发布的最新研究显示,2026年上半年,全球散装葡萄酒贸易进一步收缩,出口量同比下降14.5%至14亿升,出口额同比下降12.5%至11.1亿欧元(约合人民币91亿元)。
相较之下,报告披露的同期全球葡萄酒贸易量和贸易额降幅均在4.5%左右,散装葡萄酒的下滑幅度明显高于行业整体水平。其中,西班牙等主要出口国出货量大幅减少,德国、法国等传统进口市场的采购需求也出现不同程度收缩,全球散装葡萄酒贸易持续承压。
01
上半年全球散装酒贸易量额双降,西班牙出口下滑超两成
根据Del Rey AWM发布的报告,2026年上半年,全球散装葡萄酒出口量约14亿升,同比下降14.5%;出口额约11.1亿欧元,同比下降12.5%,整体表现明显弱于全球葡萄酒贸易市场。
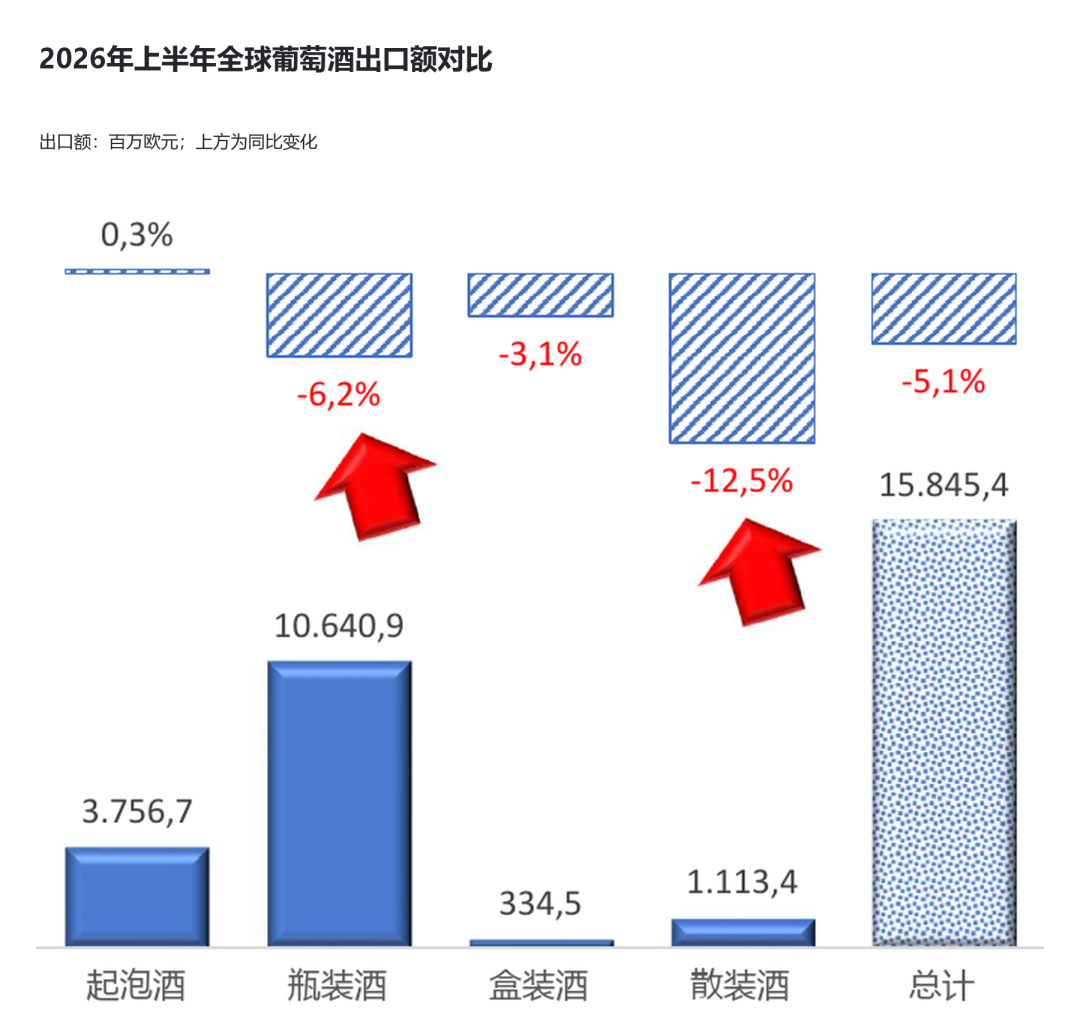
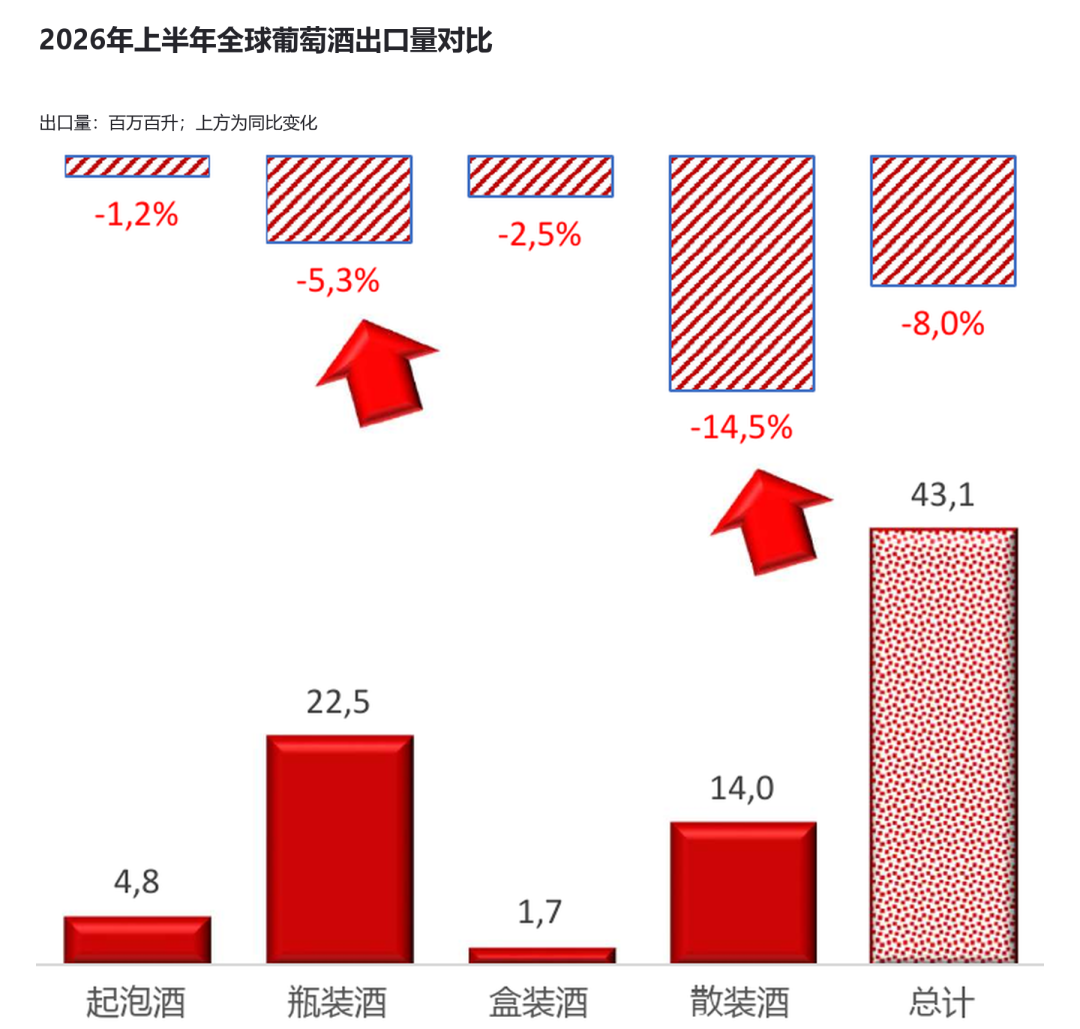
从更长的时间维度来看,截至2026年6月的12个月内,全球散装葡萄酒出口量约29.3亿升,同比下降10.5%;出口额约23亿欧元(约合人民币171亿元),同比下降10.7%,平均出口价格基本稳定在0.79欧元/升。
报告指出,散装葡萄酒贸易的收缩并非短期现象。2017年至2026年,全球散装葡萄酒贸易量累计下降约21%,贸易额下降12.8%。目前,散装葡萄酒仍占全球葡萄酒贸易量的32%以上,但贸易额占比仅约7%。这也意味着,尽管散装酒仍是国际葡萄酒贸易的重要组成部分,但其市场规模和贸易份额均面临持续调整。
从供应端来看,西班牙仍是全球最大的散装葡萄酒出口国,但其出口量出现明显下降。
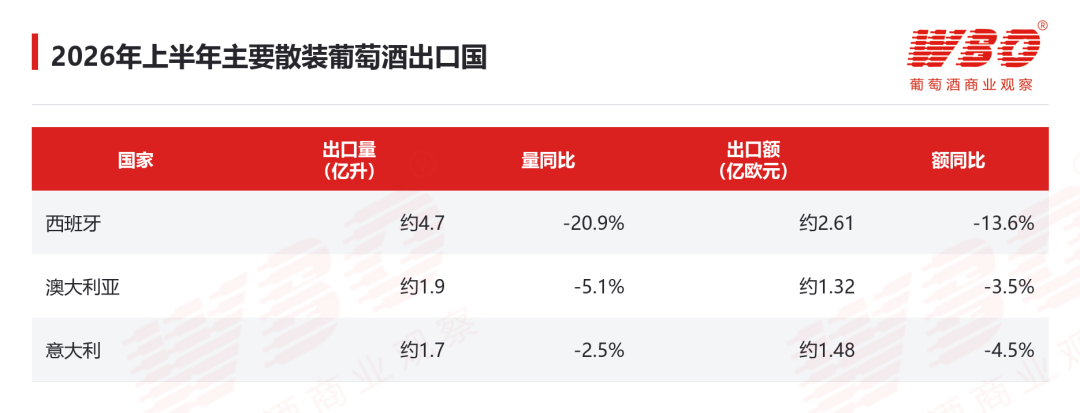
2026年上半年,西班牙散装葡萄酒出口量约4.7亿升,同比下降20.9%;出口额约2.61亿欧元(约合人民币19.53亿元),同比下降13.6%。按出口量计算,西班牙占全球散装葡萄酒出口总量的三分之一左右,仍具有明显的规模优势。不过,其出口量降幅高于全球平均水平,成为全球散装葡萄酒贸易收缩的重要影响因素之一。
澳大利亚以约1.9亿升的出口量位居全球第二,同比下降5.1%;出口额约1.32亿欧元(约合人民币9.9亿元),同比下降3.5%。与西班牙相比,澳大利亚散装葡萄酒出口降幅相对有限。
意大利则以约1.7亿升的出口量位居第三,同比下降2.5%;出口额约1.48亿欧元(约合人民币11亿元),同比下降4.5%。值得注意的是,虽然意大利的出口量低于澳大利亚,但其出口额反而更高,反映出两国散装葡萄酒的出口价格和产品结构存在一定差异。
按出口额计算,全球前三大散装葡萄酒出口国依次为西班牙、意大利和澳大利亚。此外,新西兰散装葡萄酒出口额同比下降27.3%至1.15亿欧元(约合人民币8.6亿元),降幅也较为明显。
02
德、英、法领跌,散装葡萄酒的采购规模不断下滑
从进口端来看,德国、英国和法国仍是全球最大的三个散装葡萄酒进口市场,但采购规模均出现不同程度下滑。
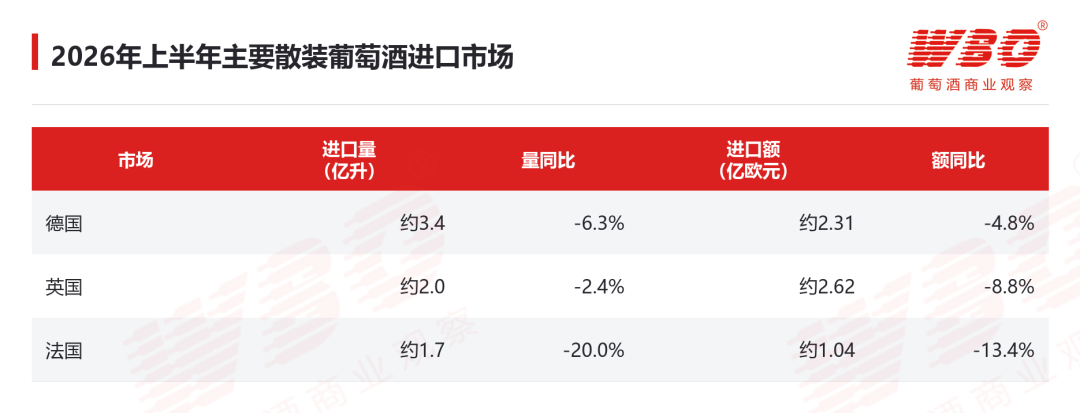
其中,德国以约3.4亿升的进口量位居全球首位,同比下降6.3%;进口额约2.31亿欧元(约合人民币17.28亿元),同比下降4.8%;英国进口量约2亿升,同比下降2.4%;进口额约2.62亿欧元(约合人民币19.6亿元),同比下降8.8%。虽然英国的进口量低于德国,但其进口额仍位居全球首位,进口均价也明显高于德国;法国散装葡萄酒进口量约1.7亿升,同比下降20%;进口额约1.04亿欧元(约合人民币7.7亿元),同比下降13.4%,量额降幅均较为明显。
至于中国市场,报告显示,2026年上半年,中国葡萄酒及葡萄汁进口量约1.01亿升,同比下降11.2%;进口额约6.1亿欧元(约合人民币45亿元),同比下降5.6%。
而根据中国海关总署公布的数据,2026年上半年,中国散装葡萄酒进口量约3692万升,同比下降5.56%;进口额约2447万美元(约合人民币1.63亿元),同比下降35.15%。相比全球散装葡萄酒贸易,中国市场同期的进口量降幅相对较小,但进口额下降更为明显。
03
1-9月中国散装酒进口量由降转增,结构生变
综合国内数据来看,与全球散装葡萄酒贸易持续收缩的趋势有些不同,2026年前三季度,中国散装葡萄酒进口量已由上半年的同比下降转为增长,但进口额和进口均价仍明显下滑,呈现出量增额降的态势。
根据中国海关总署的数据,今年1—9月,中国散装葡萄酒累计进口量约5449万升,同比增长3.71%;进口额约3903万美元(约合人民币2.63亿元),同比下降20.49%;进口均价为0.72美元/升,同比下降23.33%。
从主要来源国来看,澳大利亚的市场优势进一步扩大,而智利散装葡萄酒进口量额则继续大幅下降。
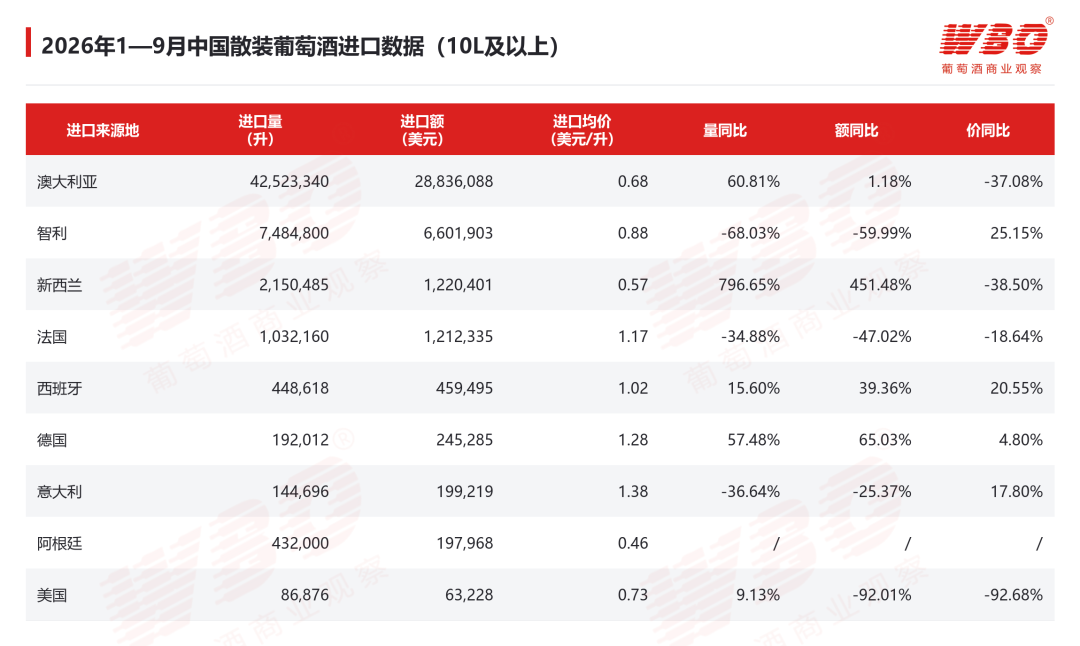
澳大利亚散装葡萄酒进口量快速增长,主要受到多重因素推动。一方面,澳大利亚葡萄酒产能过剩,库存压力较大,处于去库存低价清仓的阶段;另一方面,消费降级背景下市场对低价产品的需求增加,推动了澳大利亚散装葡萄酒对华出口的快速增长。
此外,今年1-9月,中国散装葡萄酒进口结构中,另一个值得关注的变化是新西兰、德国等来源国的快速增长。
新西兰散装葡萄酒的进口量已达到去年同期的8倍,且进口均价低于同期中国散装葡萄酒整体进口均价。
从新西兰和德国的产品结构来看,其白葡萄酒是重要组成部分。尤其是新西兰,近年来长相思等白葡萄酒品种在国际市场具有较高认知度,其散装酒对中国的出口出现快速增长。
除这两个国家之外,澳洲的散装白葡萄酒在第三季度也出现高速增长,出口量同比激增192.1%,出口额同比增长123.3%,一定程度上也拉动了部分数据。
从国内市场来看,国内葡萄酒消费已经呈现由红转白的趋势。另外,随着白葡萄酒需求逐步增长,国内白葡萄品种的种植面积相对有限,原料供应难以充分满足企业的产品布局需求,这也促使部分企业通过进口白葡萄散酒来补充原料供应。
不过,进口量增长能否持续转化为国内市场的实际消费需求,仍有待进一步观察。对于国内葡萄酒企业而言,低价进口原酒虽然有助于降低部分产品的原料成本,但最终能否形成稳定的市场竞争力,还取决于产品开发、品牌运营及终端动销情况。