葡萄酒双11“平常心”收官:商家持平微跌,新酒饮尚未跑出声量
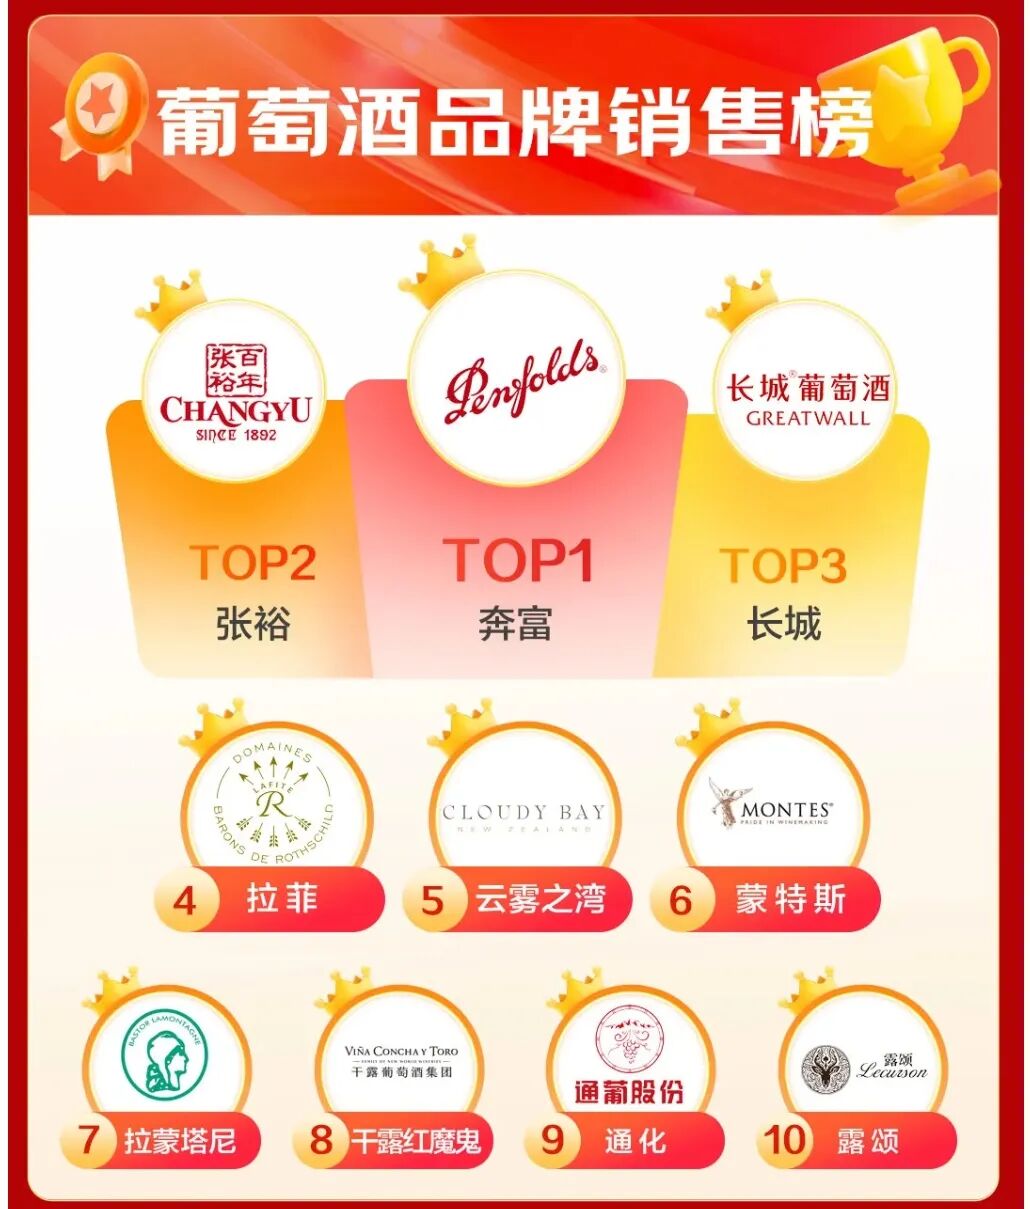
双11收官阶段,各平台陆续公布战报。京东葡萄酒品牌销售榜前三为奔富、张裕、长城;抖音、天猫榜单尚未公布。不过,从一线反馈看,今年双11葡萄酒未见爆发式成交,多数商家以承接日常动销为主,大促节点的拉动作用较往年减弱。另外,今年以来各个葡萄酒企加码的新酒饮,似乎也尚未在榜单上跑出声音。
01
大促归于平常:多数商家持平微跌,少数店铺靠补贴增长
今年双11促销周期较去年缩短。相较于去年的近40天的促销周期,今年京东、淘宝、抖音三大平台都集中在10月中旬启动双11。据淘宝商家介绍,淘宝活动时间接近20天,包含预售和两个促销期。
据WBO此前调查,各大平台葡萄酒促销规则有所简化,以官方价格直降为主,复杂的叠券、凑单玩法减少,因为政策监管,平台也不再使用“全网最低”话术。另外,今年双11各大平台集体淡化总GMV实时播报,转而披露分品类增速、商家增长数等指标。
根据京东全周期战报,京东酒类整体销售再创新高,酒类成交额同比增长25%。具体到葡萄酒品牌总榜,前十依次为奔富、张裕、长城、拉菲、云雾之湾、蒙特斯、拉蒙塔尼、干露红魔鬼、通化、露颂。榜单显示,头部位置仍被国产大牌和成熟进口品牌占据,单品以传统干红为主。
一位熟悉京东的业内人士也透露:“今年双十一整体表现尚可。10月开启初期较为平淡,11月起销售走高,整体业绩和销量均优于去年。”
天猫方面,虽然截至发稿前尚未公布完整的酒水收官战报,但在双11第一阶段10月25,在天猫双十一酒类品牌成交前十榜单中,葡萄酒品牌奔富位列第8。同时,双十一开卖首小时,天猫披露共有1145个酒水品牌成交额超过去年全天。
抖音电商方面,则仅在开门红阶段对外发布大盘层面阶段数据,尚未有酒水相关产品的分阶段官方战报。
具体来看,淘宝葡萄酒小皮旗舰店创始人小皮告诉WBO:“双11已经是电商的基因了,部分消费者也养成了在这个期间的购物习惯,因此每年我们都会参加。”他称,无论市场如何,店铺仍愿意在这个节点给消费者充分的选择和让利,但今年销量比去年略微下滑。
在京东和淘宝主营甜型葡萄酒的负责人江婷表示:“目前看整体销量基本持平,今年双11的爆发力没有去年好,业绩有微跌但不明显,消费者似乎已经对极致价格祛魅了。”
在江婷看来,当前葡萄酒供给远大于求,价格放得再低,收效也有限;性价比打动的仍是对酒有一定认知的人群,缺乏认知的消费者很难被单纯的价格说服。
也有商家在补贴带动下取得增长。抖音“酒窝弯弯”店铺负责人弯弯介绍:“我们店铺以名庄酒、精品酒为主,今年增长50%以上。一款名庄大酒日常链接价在4400元左右,今年抖音发放满4500减600至700元的补贴券,券后约3800元即可成交,单场直播卖了十几万。”
“往年有时候是我们商家出钱补贴,今年纯是抖音自己贴钱,而且贴很多。”她表示,消费者会趁双11购买平时不舍得买的大件,这类产品平时基本不打折。
不过,在淘宝经营店铺的北京宛融小酒窝负责人杨宛融今年没有参加双11,原因是去年活动效果一般。其店铺整体销量相较平时略有增长,但与往年同期相比下降约30%。“现在各平台的促销活动层出不穷,双十一虽然还在持续,但已经不再是此前销量一骑绝尘的节点了。”杨宛融表示,自己会根据产品和库存情况,在更合适的时机选择促销活动,而不是绑定双11这一个节点。
02
百元大众款走量,名庄大酒靠补贴成交
价格方面,小皮表示:“我们淘宝店铺整体200元左右的葡萄酒销售较好,红葡萄酒、白葡萄酒差不多;但甜葡萄酒主要在100元左右价位更好卖。”
江婷表示:“店铺整体客单价在300元左右,卖得最好的价位段集中在80—150元的甜型葡萄酒”。杨宛融的淘宝店铺则是百元内的干红销量最好。
在抖音经营店铺的酒商陈霜则反馈:“今年中高端产品依旧难走量,80—100元价位的基础款红葡萄酒相对更好出手。”
但同在抖音开设店铺的弯弯表示:“店铺近期走得较多的仍是名庄产品,口粮酒也有,但占比不高。除4000元档大酒外,小几百元的精品酒也有成交。”
浙江葡萄酒进口商张雨表示:“线上平价产品降价力度有限,本身利润较窄。名庄酒在这一轮补贴中优势更明显,愿意在双11囤货的仍是价格认知清晰、购买习惯稳定的高端消费者;中低端用户预算收缩更为明显。”
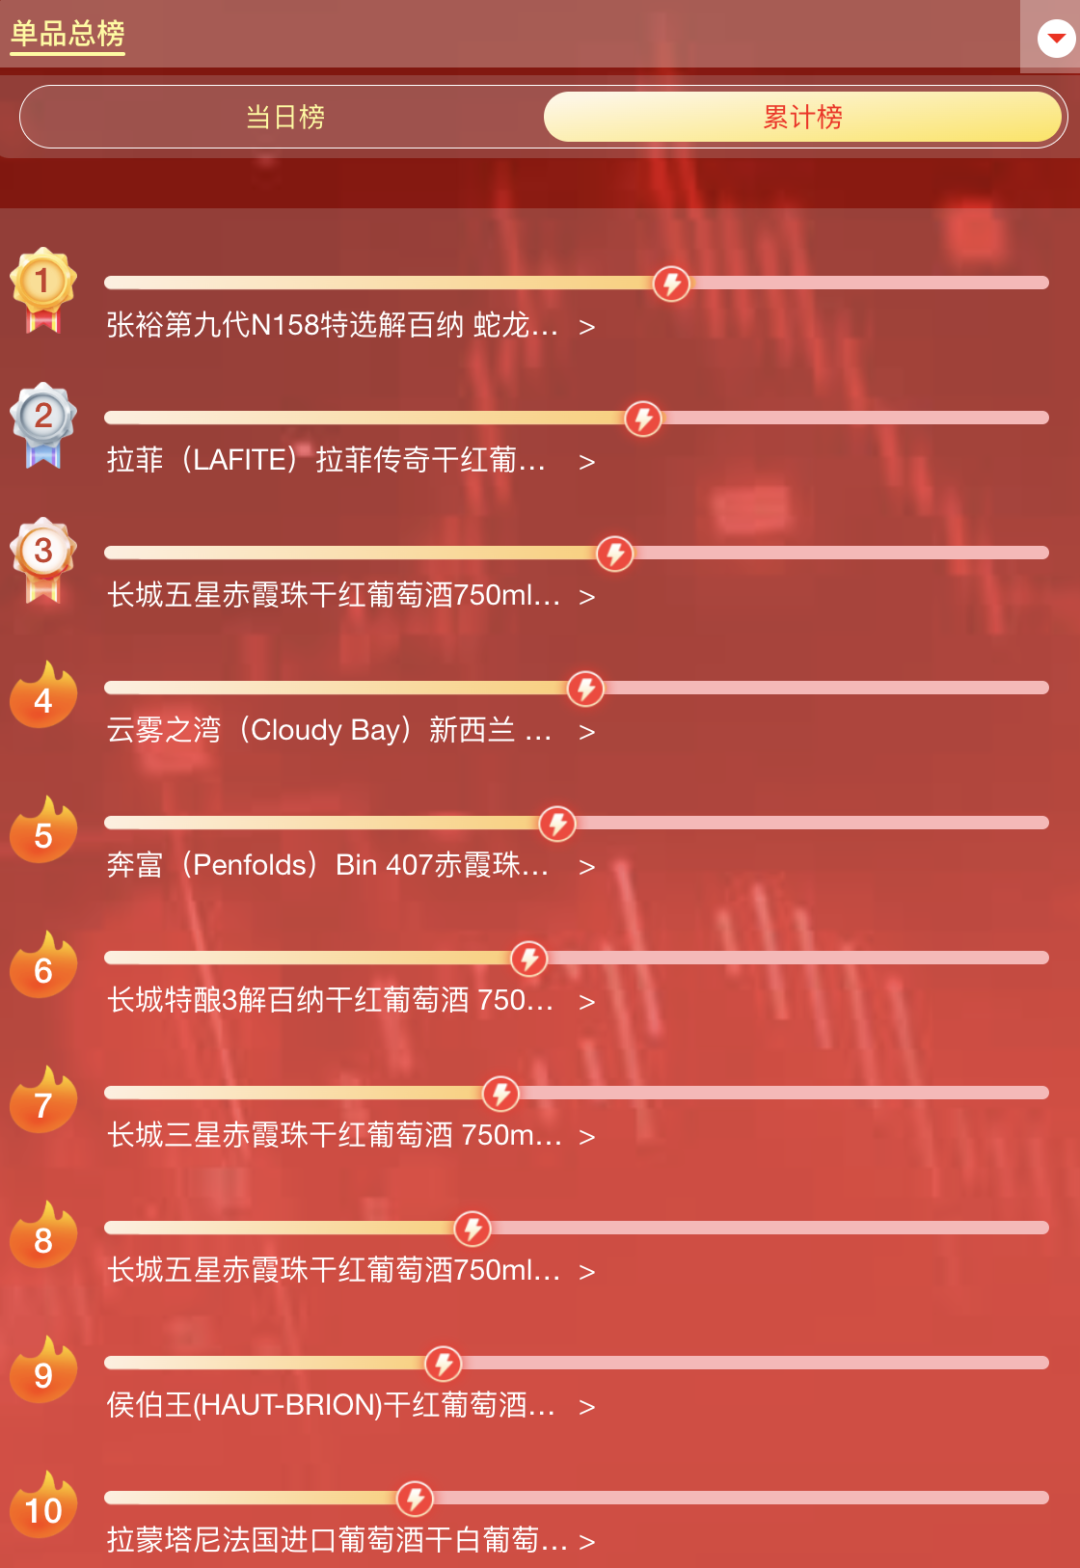
平台的单品榜单也印证了价格的集中趋势。从京东单品总榜看,单品榜前三依次为张裕第九代 N158 特选解百纳、拉菲传奇干红、长城五星赤霞珠干红,均为200元以内产品;前十中有多个产品价格集中200元以内。上榜的多为知名品牌,消费者在比价的同时,也看重大品牌的品质保障,并非单纯追求低价。品类上,前十以红葡萄酒为主,白葡萄酒仅2款。奔富Bin 407这类产品平时基本不降价,借双11节点的价格优势,被有一定需求的消费者选中。
03
新酒饮有一定增量,但榜单上还没跑出声音
去年以来,不少葡萄酒企集中加码年轻化、低度化、果味化、小瓶装等新品类。这类新品目价位多集中在百元内,主要承担拉葡萄酒企业拉新和尝试性购买的角色。但从受访酒商来看,新酒饮尚未成为增长主力。
“我们在今年推出近10款新酒饮,包括气泡酒、葡萄配制酒等等,但从双11来看,部分系列数据增长尚可,不过整体数据并没有非常好。”国内某葡萄酒公司相关负责人表示。
他认为:“我的理解可能是因为整体市场是处于萎缩的状态,目前,应该所有酒的品类都较为沉寂。所以哪怕我们开拓了新酒饮品类去抢了一部分的蛋糕,但也很难达到一个明显的增量,但当然,相比于只有传统葡萄酒之前的状态要好很多,不过大的增长也是非常难的。”
另外,WBO基于天猫、京东平台观察到,今年集中上市的新酒饮产品在各自旗舰店虽已形成一定动销基础,但整体尚未进入爆发式放量阶段,渠道势能仍待进一步释放。
上述品牌负责人也指出,这类新酒饮产品去年缺乏可比销售基数,今年若增长幅度不够显著、绝对增量不足,实际上没有跨过规模门槛,也就谈不上真正意义上的增长价值。
从京东单品榜单看,新酒饮这一方向也暂未形成明显规模。今年京东葡萄酒单品总榜前十中,红葡萄酒占八个席位,白葡萄酒仅云雾之湾、拉蒙塔尼法国进口白葡萄酒两个单品入榜,未见果味、低度、小瓶装单品。
综合京东榜单与受访店铺反馈,今年双11公开榜单上仍是传统干红和成熟品牌为主,低度、果味、小瓶装新品尚未跑出规模单品。
今年双11葡萄酒整体表现平淡,多数商家持平或微跌。新酒饮方面,主要承担拉新和尝试性购买,尚未成为成交主力,也未跑出规模单品。整体看,双11正回归常态化促销节点,行业竞争转向日常动销、品牌认知和品类结构效率。另外,新酒饮能否形成类目增量仍待成交与复购数据验证。