西班牙葡萄酒上半年出口承压,对华出口量下跌15.6%
近日,西班牙税务局(AEAT)发布了2026年上半年葡萄酒出口数据。数据显示,西班牙葡萄酒上半年出口量为11.25亿升,同比下降20.2%;出口额为15.609亿欧元,同比下降10.2%;出口均价升至每升1.39欧元,同比上涨12.6%。整体出口承压明显。
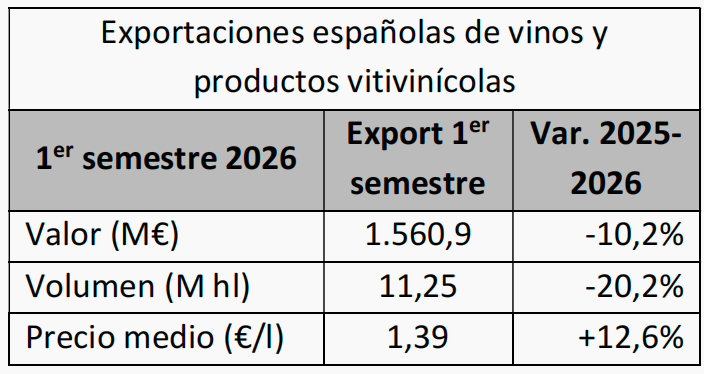
2026年上半年西班牙葡萄酒出口数据(注: M€表示百万欧元;M hl表示百万百升(1百升=100升);€/l表示欧元/升)
其中,主要市场表现分化,法国、意大利、德国三大传统市场出口量大降,葡萄牙、摩洛哥逆势增长,同时,对中国市场出口量也同比下跌15.6%。具体情况如何?
1
散装酒领跌,瓶装酒需求走弱
具体来看,上半年西班牙散装葡萄酒出口量为4.68亿升,同比下降21.1%;出口额减少3890万欧元,同比下降13%;出口均价升至每升0.55欧元,同比上涨10.5%。散装酒是本期出口量下滑的主要拖累。
瓶装静止葡萄酒出口量为2.59亿升,同比下降22.6%;出口额为7.706亿欧元,同比下降6.9%。起泡酒出口量为6260万升,同比下降8.8%;出口额同比下降8.4%。值得一提的是,盒中袋(BiB)葡萄酒出口量为3590万升,同比增长6.9%,是本期唯一实现增长的品类。
从出口市场看,法国继续保持西班牙葡萄酒第一大出口市场,上半年对法国出口量为2.15亿升,同比下降22.1%。德国紧随其后,对德国出口量为2.12亿升,同比下降15.2%。意大利则大幅萎缩,对意大利出口量仅6340万升,同比大降65.9%,三国合计减少出口约2.22亿升。
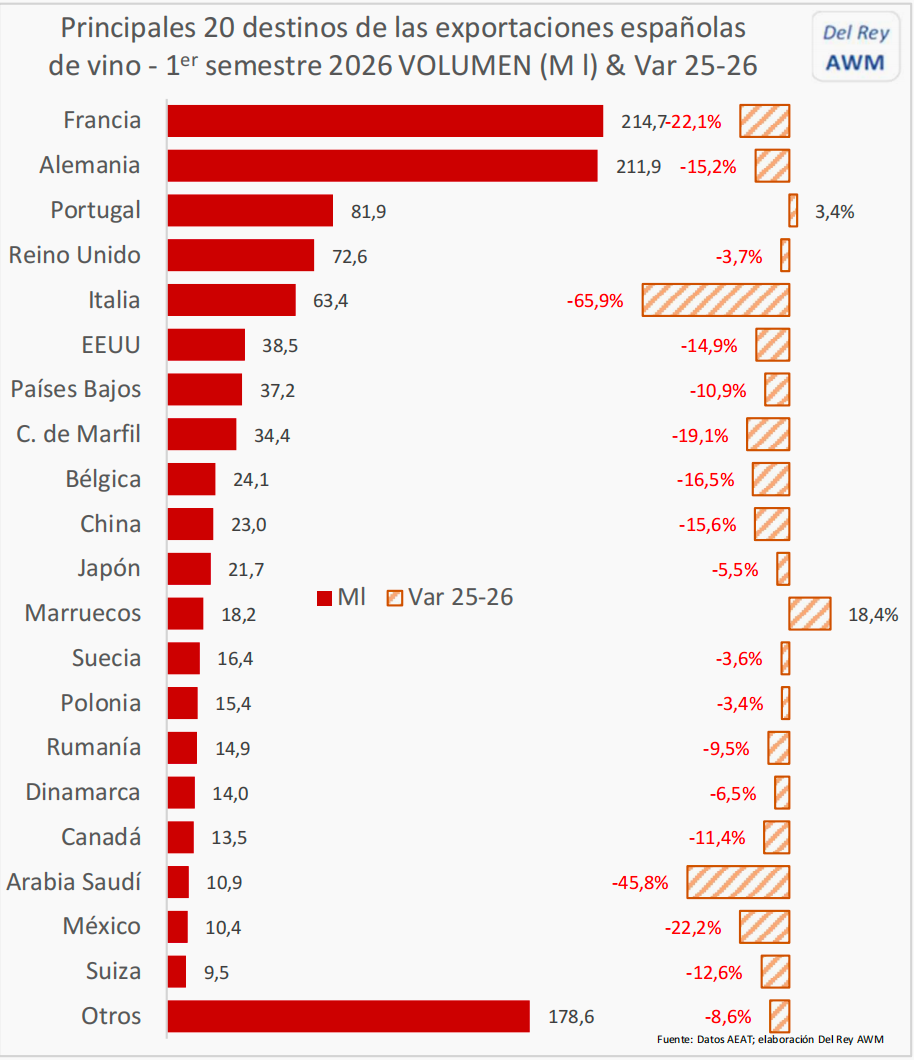
2026年上半年西班牙葡萄酒出口主要目的地
与三大市场的下滑形成对比,葡萄牙和摩洛哥是前20大目的地中仅有的两个出口量增长市场。上半年对葡萄牙出口量为8190万升,同比增长3.4%;对摩洛哥出口量为1820万升,同比大增18.4%。
其余市场普跌。美国市场表现疲软,上半年对美国出口量为3850万升,同比下降14.9%;出口额同比下降15.4%。对英国出口量为7260万升,下降3.7%。对中国出口量为2300万升,同比下降15.6%。
可以看出,以散装酒为主的市场整体领跌。意大利、法国、德国以及葡萄牙、摩洛哥、科特迪瓦等,是西班牙散装酒出口的主要去向。这一轮全国出口量的七成以上损失,都来自这一类市场。意大利因自身去库存而近乎腰斩式下滑,法国、德国同步双降。
以瓶装酒为主的市场普遍温和下滑。美国、比利时、荷兰、加拿大、英国、日本、波兰、瑞典以及中国等,主要采购西班牙的瓶装酒。这类市场的跌幅普遍集中在温和区间,多在3%—16%之间,没有散装市场那样的剧烈波动,反映的是成熟瓶装消费需求的整体走弱,而非单一市场的剧烈调整。
值得注意的是,西班牙单品白葡萄酒表现亮眼,上半年出口额同比增长21%。报告认为,当前全球白葡萄酒需求上涨,加上盒中袋等新包装持续放量,是西班牙出口中为数不多的结构性亮点。
2
对华出口量下跌15.6%,低价产品退潮、中高端收缩
再来看中国市场。根据报告数据显示,上半年西班牙对中国出口葡萄酒2300万升,同比下降15.6%,中国为西班牙葡萄酒第十大出口目的地,且西班牙对华出口以瓶装葡萄酒为主。不过,西班牙这份报告只公布了出口量,并未披露对华出口额。
但是从中国海关总署的统计口径可以看出,2026年上半年中国自西班牙进口葡萄酒421.92万升,同比下降19.0%;进口额1801.64万美元,同比下降13.4%;进口均价升至4.27美元/升,同比上涨约6.9%。可以看出,量的降幅明显大于额的降幅,整体呈现“量跌价升”这与西班牙出口大盘的特征基本一致,说明砍掉的主要是低价、低毛利的产品。
瓶装葡萄酒是绝对主力,也是拖累的主要来源。上半年中国自西班牙进口瓶装葡萄酒389.06万升,同比下降23.2%;进口额1764.98万美元,同比下降14.8%;进口均价上涨约11%。瓶装葡萄酒占了西班牙对华进口量的92%、进口额的近98%,从量额关系看,进口量的跌幅明显大于进口额的跌幅,而进口均价反而上涨11%,这说明渠道在主动收缩低价走量的产品,更多保留了利润空间更高的中高端瓶装酒。
对于量跌价升,里奥哈库尼酒庄中国区总经理Bruce认为:“前几年西班牙入门级酒大量进入中国,不少酒款靠低价走量,把整体均价拉得很低;近两年西班牙国内成本上涨,这类酒的进口价普遍上涨,加之这个价位段品牌力弱、终端动销本就不佳,渠道自然减少进货,转而主推品质更好、有一定品牌知名度的产品。最入门的低价赛道量在缩减,整体均价也就被抬了上来。”
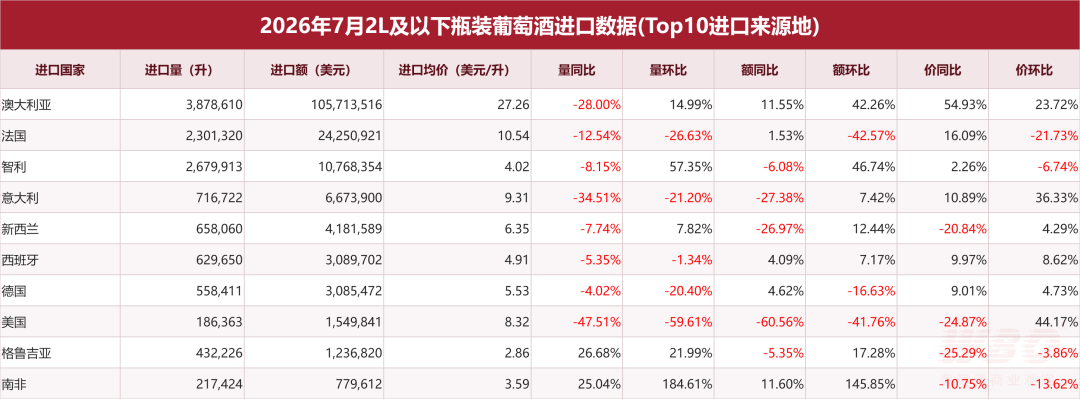
这一趋势在7月仍在延续。7月西班牙瓶装酒进口量约62万升,同比下降5.35%;进口额同比增长4.09%;进口均价升至4.91美元/升,同比上涨 9.97%。一位西班牙葡萄酒进口商刘北表示:“量在下降、价格上涨,一方面说明低端酒做不过智利和国内原液灌装酒,另一方面说明西班牙精品酒开始凸显竞争力,但这并不能说明市场有所复苏。”
而西班牙散酒在中国进口市场几近退出。西班牙散酒进口量在2017年高峰期曾达6335万升、进口额3671万美元,此后一路下滑至2025年全年仅46.7万升,今年上半年虽回升至33万升,但在近十年下行曲线中只是微弱回弹。
“散酒萎缩的主因是被其他产酒国挤压,澳大利亚散酒凭借约0.6美元/升的极低进口价和海运便利,今年上半年已占据中国散酒进口量的八成以上;智利散酒此前长期占据榜首,虽近年自身也大幅下滑,但西班牙散酒在价格和供应量上均已无优势。”广州葡萄酒商林涛分析。
西班牙酒在华承压还有更深的行业背景。有业内人士指出,当前葡萄酒整体进口量都在下滑,在大盘收缩的背景下,西班牙葡萄酒走势也随大盘缩减。
成都葡萄酒商李雨表示:“几年前公司还有一定比例的西班牙葡萄酒品牌,如今占比已不到一成;此前主打的里奥哈、杜埃罗河岸因合作进口商不再经营、赴西采购次数减少,库存售罄后便慢慢断档。”
林涛表示:“西班牙酒长期赖以立足的性价比定位被双向挤压,往上有法国、澳大利亚的品牌优势,往下有智利、格鲁吉亚甚至南非的价格优势,80—150元这一原本西班牙酒最集中的价位带不断收窄。”
从国内市场看,其抗风险能力也较弱。上海一位进口商程莉认为:“当前葡萄酒市场已陷入存量竞争,叠加白酒、精酿等品类分流客源,整体销量持续下滑,不少以西班牙酒为主业的中小酒商选择缩减规模甚至转行。”
品牌层面,西班牙葡萄酒并非没有基础。有业内人士表示,桃乐丝之外,普通消费者很难再叫出第二个西班牙品牌;里奥哈、杜埃罗河岸、普里奥拉托等产区的口碑,也大多停留在专业圈层。
其进一步指出,与此同时,西班牙酒在华更多依赖区域性品牌或渠道品牌,例如浙江温州的菲斯特、福建闽南的搏颂酒庄,这类产品性价比很高,但影响力多局限于区域,未能形成全国性品牌。西班牙名庄则相对“佛系”,缺乏大单品,对中国市场的投入也不足。再加上部分西班牙酒企近年来经营承压,市场推广和渠道投入进一步受限,品牌传播更加分散。
终端动销的疲软更为直观。林涛透露,即时零售渠道中西班牙酒占比相对较低,且几乎集中在30至100元的起泡酒和入门级餐酒区间,红葡萄酒动销普遍不理想;消费场景缩减后,团购客户采购量明显回落,以往一次几十箱的订单如今多以一两箱为主。Bruce也坦言,如今做同样的销量要花更多时间和精力,行业比从前更需要精耕细作。
不过,西班牙酒并非没有潜力。正如进口商所言,西班牙酒的问题不在产品,而在品牌和国家产区的宣传推广力度不足;未来若能借白葡萄酒和差异化品种完成升级,西班牙酒在中国仍有机会。
*部分受访者为化名