帝亚吉欧2027财年一季度:全球微增0.6%,大中华区下滑收窄
伦敦当地时间11月5日,全球知名烈酒集团帝亚吉欧公布了其2027财年一季度(2026年7月1日-9月30日)业绩报告。这是新任CEO戴夫·刘易斯(Sir Dave Lewis)上任近一年后交出的首份一季报成绩单。
财报显示,在北美市场持续承压的背景下,集团依靠欧洲、拉美及亚太等市场的增长稳住了大盘,整体业绩符合预期。而备受关注的中国市场,其白酒业务在经历了上一财年的剧烈下滑后,本季度则呈现出低位企稳的态势。
01
全球有机净销售额微增0.6%,北美市场仍是最大拖累
财报显示,帝亚吉欧在2027财年一季度的全球报告净销售额为49.31亿美元(约合人民币328.8亿元),同比增长1.2%。剔除汇率波动及资产处置等影响后,有机净销售额(含东非啤酒厂EABL)增长1.4%;若剔除已被列为待售资产的东非啤酒厂,有机净销售额增长0.6%。同期,集团有机销量微降0.1%,价格/产品组合(price/mix)则录得0.7%的正增长,显示出“量减价增”的结构性特征。
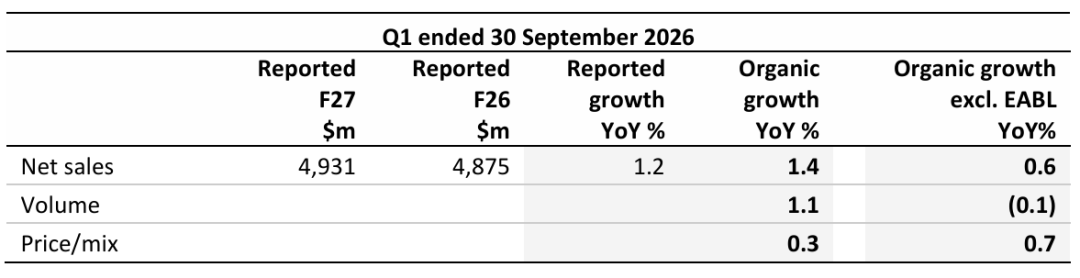
分区域来看,全球五大区域市场呈现出显著的分化态势。
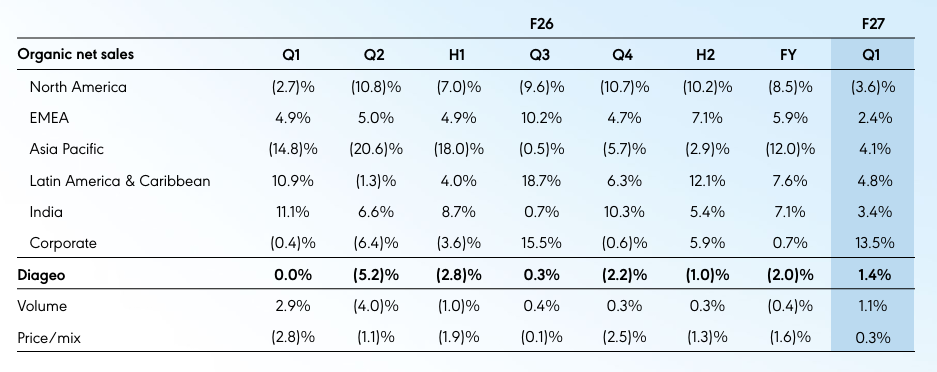
作为集团第一大市场,占净销售额36%的北美地区继续承压,有机净销售额下滑3.6%,销量下滑3.7%。美国市场依然疲软,唐·胡里奥(Don Julio)、卡萨米戈斯(Casamigos)和皇冠威士忌(Crown Royal)等烈酒品牌录得双位数下滑,仅部分被尊尼获加的增长所抵消。不过,健力士(Guinness)和斯米诺冰(Smirnoff Ice)在北美实现了双位数增长。
欧洲、中东及非洲(EMEA)地区表现稳健,有机净销售额增长2.4%,主要由土耳其、非洲和中东市场拉动。烈酒与即饮产品(RTD)是增长主引擎,其中尊尼获加实现双位数增长,健力士在非洲和DACH地区(德国、瑞士和奥地利)也录得双位数增幅。
亚太地区有机净销售额增长4.1%,主要得益于全球旅游零售渠道的双位数增长以及东南亚、北亚的中个位数增长,但部分被大中华区的下滑所抵消。拉丁美洲及加勒比地区(LAC)增长4.8%,印度增长3.4%。
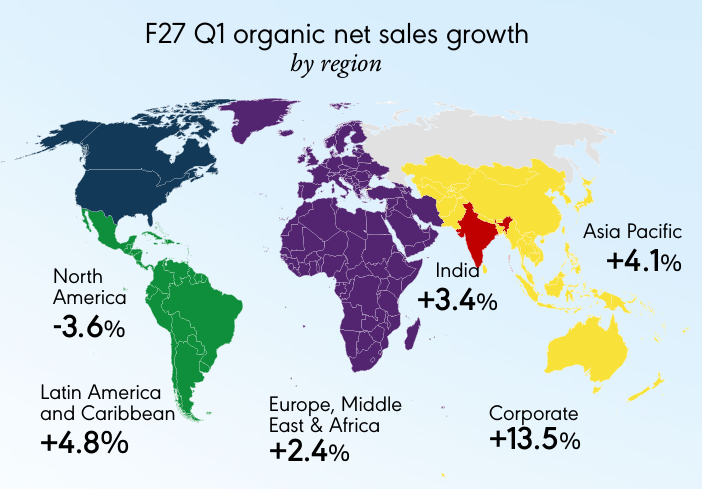
此外,包含东非啤酒厂的企业及其他板块也录得双位数增长。
从品类和品牌来看,威士忌(特别是尊尼获加)、健力士啤酒以及斯米诺即饮产品(Smirnoff RTD)构成了本季度的核心增长动力。而北美市场的龙舌兰酒品类和部分威士忌品牌则持续面临挑战。此外,卡萨米戈斯的包装质量问题对其即饮产品的表现造成了不利影响。
02
大中华区整体仍下滑,但跌幅大幅收窄
相比于上一财年大中华区动辄40%以上的暴跌,2027财年一季度该区域的表现已大幅收窄。
财报指出,大中华区有机净销售额录得中个位数下滑,这主要是由于中国台湾地区的疲软所致。而更为核心的中国大陆市场,其中国白酒(CWS)和国际高端烈酒(IPS)的净销售额均较上年同期“相对持平”(relatively flat)。
帝亚吉欧方面表示,亚太地区的增长(+4.1%)是在“应对上一期中国白酒比较基数较低”的背景下取得的。由于2026财年同期(2025年7-9月)大中华区经历了极端的去库存和场景减少,基数极低,因此本季度的“持平”实质上意味着业务在低谷区域踩住了刹车,暂未出现进一步的恶化。
结合A股上市公司水井坊(600779)同期发布的三季报,也可以进一步印证这一“企稳”趋势。
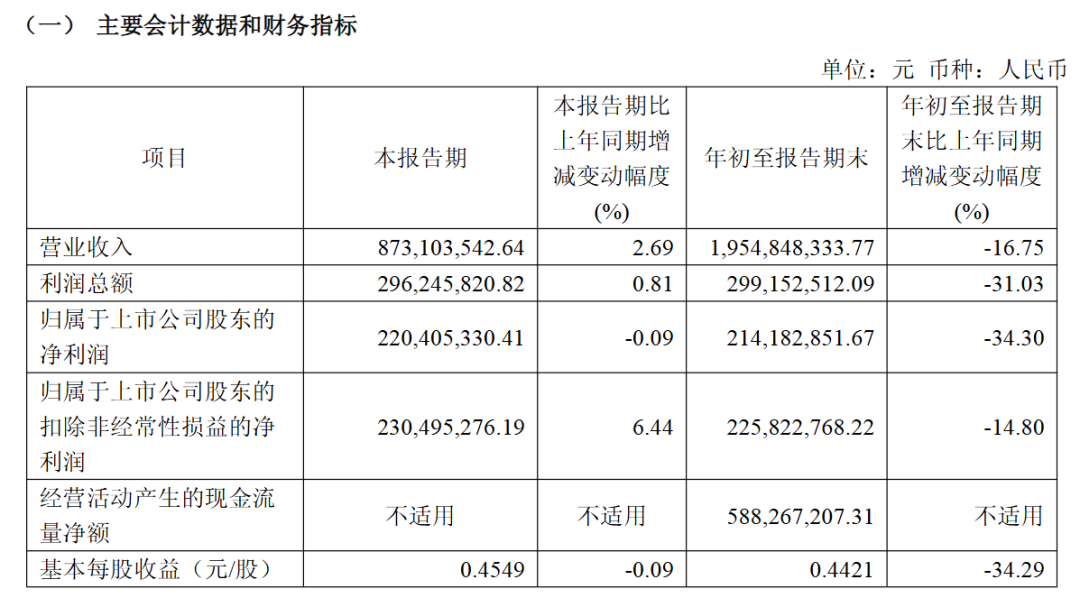
根据水井坊2026年第三季度报告,其三季度(7-9月)单季实现营业收入8.73亿元,同比微增2.69%;归属于上市公司股东的净利润为2.20亿元,同比微降0.09%。虽然前三季度整体营收(19.54亿元)和净利润(2.14亿元)仍分别同比下滑16.75%和34.30%,但第三季度单季度的止跌回升,显示出在经历了前期深度调整后,渠道库存与市场终端动销正在逐步恢复平衡。
03
维持全年业绩指引,北美转型仍是重中之重
从本次业绩会议的基调来看,帝亚吉欧目前的战略重心依然聚焦于北美市场的转型、全球运营框架的重塑以及健力士等核心品牌的产能扩张。
在展望部分,帝亚吉欧明确表示,2027财年的全年业绩指引维持不变。集团预计全年有机净销售额将录得“大致持平”,有机营业利润将实现“低至中个位数”的增长;自由现金流预计约为20亿美元(扣除特殊项目并剔除东非啤酒厂);年底的杠杆率将处于目标区间的中值。
帝亚吉欧CEO戴夫·刘易斯在报告中表示:“总体而言,第一季度符合我们的预期,我们重申了全年的业绩指引。我们对拉美、欧洲中东及非洲、亚太和印度的增长感到满意。在北美,我们将继续专注于提升我们的竞争力,虽然这仍是最大的挑战,但明确的行动正在推进中。尽管市场依然充满挑战,且地缘政治的不确定性及中东冲突对能源、供应和分销的影响带来了持续波动,但第一季度的业绩代表着朝着正确方向迈出的一小步。”
而对于中国白酒业务而言,在经历了上一财年的“深V”探底后,本季度大陆市场的持平表现和水井坊单季度的微增,或许是漫长调整期中的一丝微光。但在全球烈酒消费需求整体放缓、国内白酒行业结构性调整未竟的背景下,帝亚吉欧在大中华区能否在接下来的财年中真正走出低谷,仍需时间检验。