8月烈酒进口数据:威士忌额增37.15%,白兰地额增1.38%
今日,海关总署公布了2026年8月的烈酒进口数据。总体来看,8月烈酒进口量为957.63万升,同比下滑4.18%;进口额为1.50亿美元(约合人民币10.7亿元),同比增长3.28%;进口均价为15.68美元/升,同比增长7.78%。其中威士忌实现量额双增,白兰地进口额微增,大体延续了7月走势。
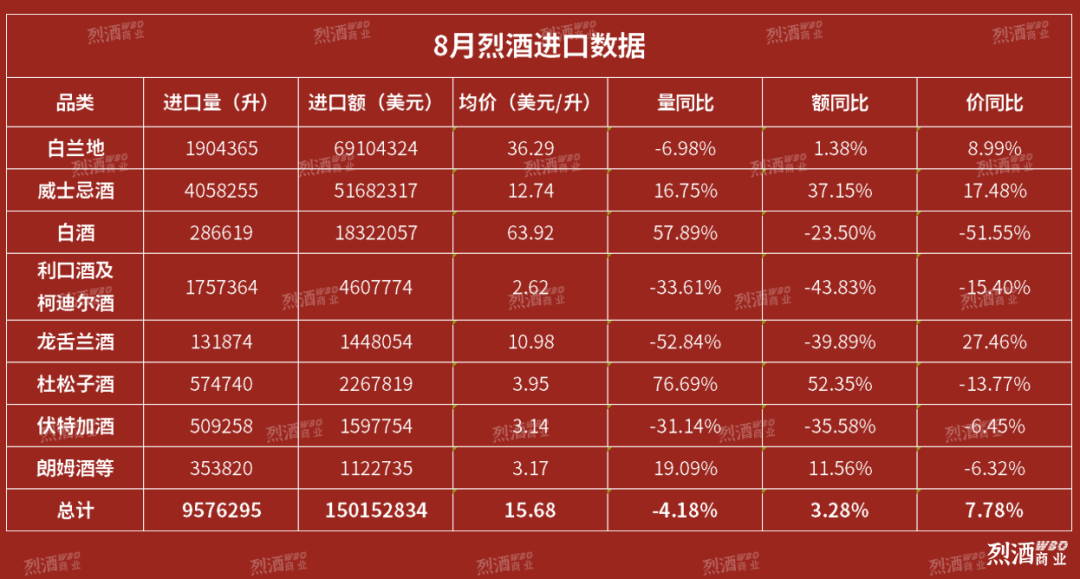
从1-8月整体来看,烈酒进口量约为6120.15万升,同比下滑10.20%;进口额约为11.52亿美元(约合人民币82.3亿元),同比增长14.88%;进口均价为18.82美元/升,同比增长27.93%。

01
白兰地价增量减,威士忌量额双增
从今年8月的进口数据来看,白兰地依旧稳居烈酒进口额榜首。进口量为190.44万升,同比下滑6.98%,环比下滑4.06%;进口额为6910.43万美元,同比微增1.38%,环比下滑15.56%;进口均价为36.29美元/升,同比增长8.99%。
威士忌进口量为405.83万升,同比增长16.75%,环比增长25.45%;进口额为5168.23万美元,同比增长37.15%,环比下滑15.92%;均价为12.74美元/升,同比增长17.48%,同比实现量额价三增。
白酒在8月进口量大幅增长,但进口额下跌。进口量为28.66万升,同比增长57.89%,环比下滑23.29%;进口额为1832.21万美元,同比下滑23.50%,环比大跌59.09%;均价为63.92美元/升,同比大幅下降51.55%。有业内人士表示,茅台国内价格的波动直接影响回流酒的套利空间,8月茅台价格相对平稳,回流酒的利润空间收窄,高端产品的进口节奏随之放缓。
利口酒及柯迪尔酒、龙舌兰酒、杜松子酒、伏特加酒、朗姆酒等白色烈酒品类8月进口量为332.71万升,同比下滑22.42%,环比增长 26.97%;进口额为1104.41万美元,同比下滑 29.15%,环比增长2.25%;均价为3.32 美元/升,同比下滑8.67%。
白色烈酒各品类出现分化,其中杜松子酒同比量额双增,伏特加酒和利口酒及柯迪尔酒进口量同比下滑但环比回升,龙舌兰酒和朗姆酒则走势各异。其中,有进口商指出,8月伏特加酒进口量环比暴增115.69%,主要是个别头部品牌集中补货所致,并不代表整体品类的趋势性回暖。
02
法国白兰地份额持续集中,西班牙均价暴涨
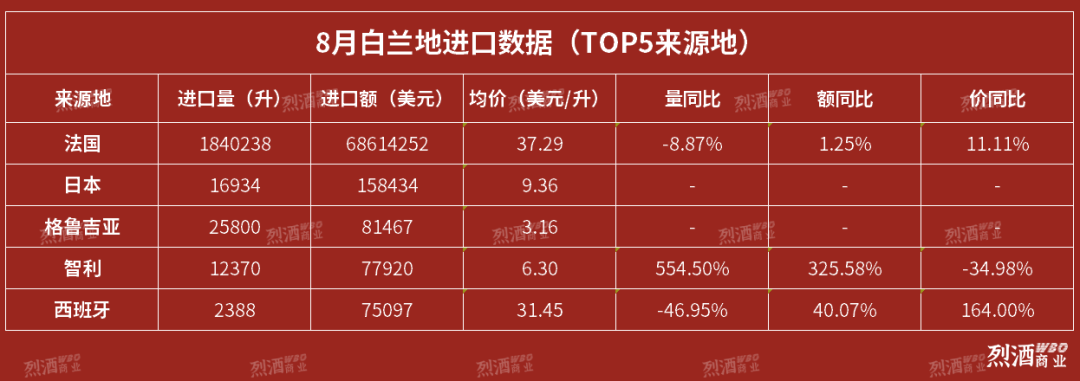
8月,法国白兰地继续占据绝对主导地位。进口量为184.02万升,同比下滑8.87%;进口额为6861.43万美元,同比增长1.25%;进口均价为37.29美元/升,同比增长11.11%。法国产地在8月白兰地总进口中的份额高达96.6%(按量)和99.3%(按额),集中度进一步提升。值得注意的是,法国白兰地8月单月进口量出现同比下滑,但依靠均价的提升实现了进口额的微增,呈现量减额增均价升的态势。值得注意的是,法国白兰地进口均价同比提升11.11%,产品结构高端化趋势未变。
同时,从1-8月整体来看,法国白兰地进口量为1531.29万升,同比增长32.37%;进口额为5.30亿美元,同比增长64.43%;均价为34.62美元/升,同比增长24.22%,延续了年初以来的高增长趋势。
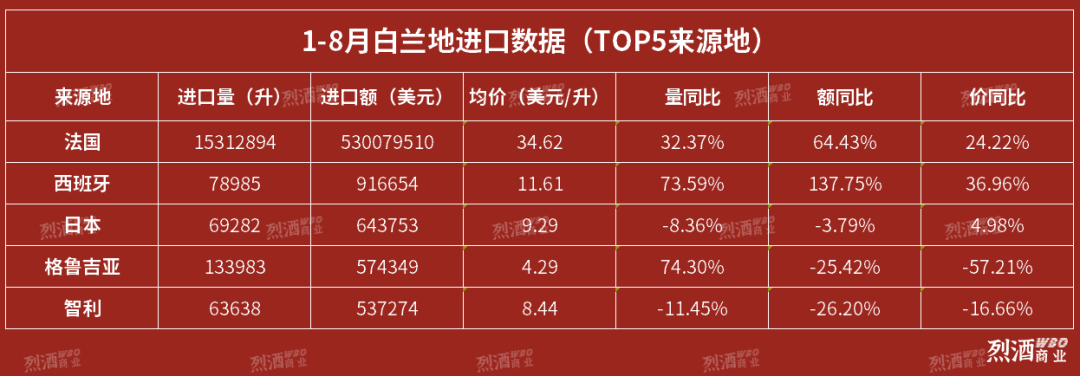
有酒商透露,8月法国白兰地进口量的同比回落,主要受7月中秋备货高基数影响。7月“三大洋”的中秋进货优惠政策集中释放,渠道备货量达到阶段性高峰,8月进入政策消化期,进口量自然有些许回落。有华南地区的白兰地经销商表示,从终端市场来看,8月仍处于烈酒传统消费淡季,实际动销并未明显升温。随着中秋旺季的临近,9月市场逐渐有节日的暖意。
西班牙白兰地在8月表现较为特殊。其进口量为0.24万升,同比下滑46.95%;进口额为7.51万美元,同比增长40.07%;均价为31.45美元/升,同比暴涨164%。有酒商指出,在进口量大幅收缩近半的情况下,进口额逆势增长,原因是均价的翻倍式提升,反映出西班牙白兰地进口产品结构显著向高端化倾斜,或许是个别品牌在发力。但西班牙白兰地的绝对体量仍然很小,对整体白兰地市场的影响有限。
另外,智利白兰地8月进口量为1.24万升,同比增长554.50%;进口额为7.79万美元,同比增长325.58%,有业内人士指出,智利白兰地一般以皮斯科为主,其广州经销商皮斯科库存很大,所以持续性有待观察。
03
英国威士忌量额价均增,日威均价回落
在进口威士忌品类中,2026年8月英国威士忌实现量额双增,日本和美国则走势分化。
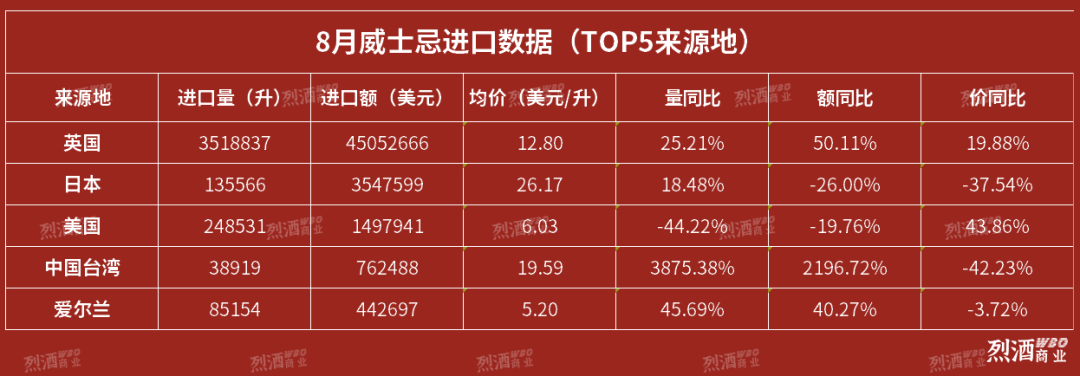
英国威士忌进口量为351.88万升,同比增长25.21%;进口额为4505.27万美元,同比增长50.11%;进口均价为12.80美元/升,同比增长19.88%。英国威士忌延续了此前持续增长的态势,是8月威士忌品类增长的核心驱动力。单一麦芽威士忌的回暖趋势仍在延续,麦卡伦等头部品牌仍是主要拉动力量,采购进一步向少数头部品牌集中。
日本威士忌8月进口量为13.56万升,同比增长18.48%;进口额为354.76万美元,同比下滑26.00%;进口均价为26.17美元/升,同比下滑37.54%。有业内人士指出,当前日本威士忌的进口基本以三得利旗下的山崎、响、白州等品牌为主。7月日本威士忌均价的暴涨,主要是山崎、响等高端限量产品集中到货所致;8月高端产品的进口节奏放缓,回归常规产品结构,均价随之大幅回落。
美国威士忌8月进口量为24.85万升,同比下滑44.22%;进口额为149.79万美元,同比下滑19.76%;均价为6.03美元/升,同比增长43.86%。7月美国威士忌进口量为46.97万升,同比增长82.29%,在去年同期低基数的推动下出现了阶段性的进口高峰,8月则回归常态。中低端产品为主的结构未变,金宾、杰克丹尼等品牌占据主要份额。有进口商表示,美国威士忌在中国市场的表现持续疲软,主要原因是品牌方对中国市场的投入不足,高端乏力,缺乏苏格兰威士忌和日本威士忌的品牌效应。
爱尔兰和中国台湾威士忌在8月表现亮眼。爱尔兰威士忌8月进口量为8.52万升,同比增长45.69%;进口额为44.27万美元,同比增长40.27%。中国台湾威士忌8月进口量为3.89万升,同比增长3875.38%;进口额为76.25万美元,同比增长2196.72%。值得关注的是中国台湾数据这一爆发式增长主要与低基数效应有关,去年同期中国台湾威士忌进口量仅约0.1万升,噶玛兰等品牌的进口节奏波动较大。
从1-8月累计来看,英国威士忌进口量为1827.72万升,同比微增0.21%;进口额为3.11亿美元,同比增长28.68%;均价为17.01美元/升,同比增长28.41%,表现稳健。日本威士忌进口量为90.25万升,同比增长7.97%;进口额为2131.54万美元,同比下滑12.49%;均价为23.62美元/升,同比下滑18.94%。美国威士忌进口量为239.68万升,同比下滑32.23%;进口额为1253.93万美元,同比下滑16.59%,持续萎缩。
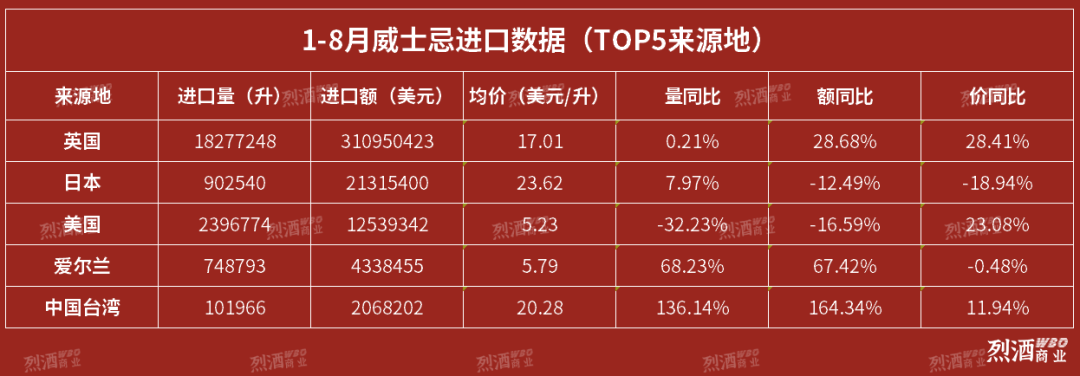
总体看,8月烈酒进口市场量减额增,结构分化加剧。威士忌量额价三增,成为亮点;白兰地价升量缩,额增仅1.38%。1-8月累计进口额增14.88%、均价增27.93%,产品结构升级仍是主线。但8月数据的分化也反映出,中秋备货从7月的集中释放转向8月的平稳消化,终端实际动销尚未同步回暖,9月即将迎来中秋旺季,终端消费能否回暖仍然需要持续关注。